

Пенсионный инвестиционный портфель с УК «ДОХОДЪ»
4 фонда с целевой датой для получения дохода с 2030, 2035, 2040 или 2045 года. Инвестируйте, чтобы сформировать достойную пенсию.

Плюсы пенсионного портфеля
Все прозрачно
Вы видите, во что инвестируете. Состав фондов открыт
Вы не привязаны к одному фонду
Можно комбинировать фонды с целевой датой и другие ОПИФ в одном портфеле
Фонды – это надежно
УК «ДОХОДЪ» 23 года на рынке управления активами. Лицензия ЦБ РФ
Вы решаете, когда пенсия
Чтобы использовать капитал, не нужно ждать конкретного возраста
Инвестируйте в готовый портфель активов
Фонды с целевой датой УК «ДОХОДЪ»
Созданы по мировым стандартам долгосрочного инвестирования


С течением времени состав фондов будет все больше различаться. Чем ближе целевая дата конкретного фонда, тем более консервативным он будет становиться.
3 шага к комфортной пенсии
Рассчитайте цель
Воспользуйтесь калькулятором
Выберите фонд с целевой датой
Инвестируйте в тот фонд, целевой год которого ближе всего к дате, когда вы планируете закончить работать
Держите курс
Настройте автоплатеж, чтобы инвестировать регулярно. А мы позаботимся об эффективном составе фонда
Комбинируйте несколько фондов
Добавьте в портфель другие фонды УК «ДОХОДЪ»
Комбинируйте фонды, как пазлы, так вы сформируете сбалансированный портфель из разных активов.

Инвестиции в акции российских компаний, которые стабильно платят дивиденды

Акции самых привлекательных с инвестиционной точки зрения российских компаний

Облигации российского корпоративного сектора с высокой доходностью и приемлемым уровнем риска

Акции российских компаний, которые имеют наибольший потенциал роста

Инвестиции в высоколиквидные активы с минимальным уровнем риска
_370x230_633.png)
Инвестиции в резервный актив. Диверсификация портфеля для защиты от системных рисков

Инструмент для консервативных инвесторов, который сочетает надежность депозита и гибкость краткосрочных вложений

Портфель рублевых облигаций от 3 лет с потенциалом роста при снижении ставок и устойчивостью при их росте

Инвестиции с доходностью, привязанной к основным резервным валютам: доллару, евро, юаню

Вложения в физические металлы — серебро, платину и палладий. Ставка на рост цен промышленных драгоценных металлов

Инвестиции в портфель рублевых высокодоходных облигаций российских компаний с кредитным рейтингом не выше «A»
Нужна помощь с выбором фонда?
Калькулятор
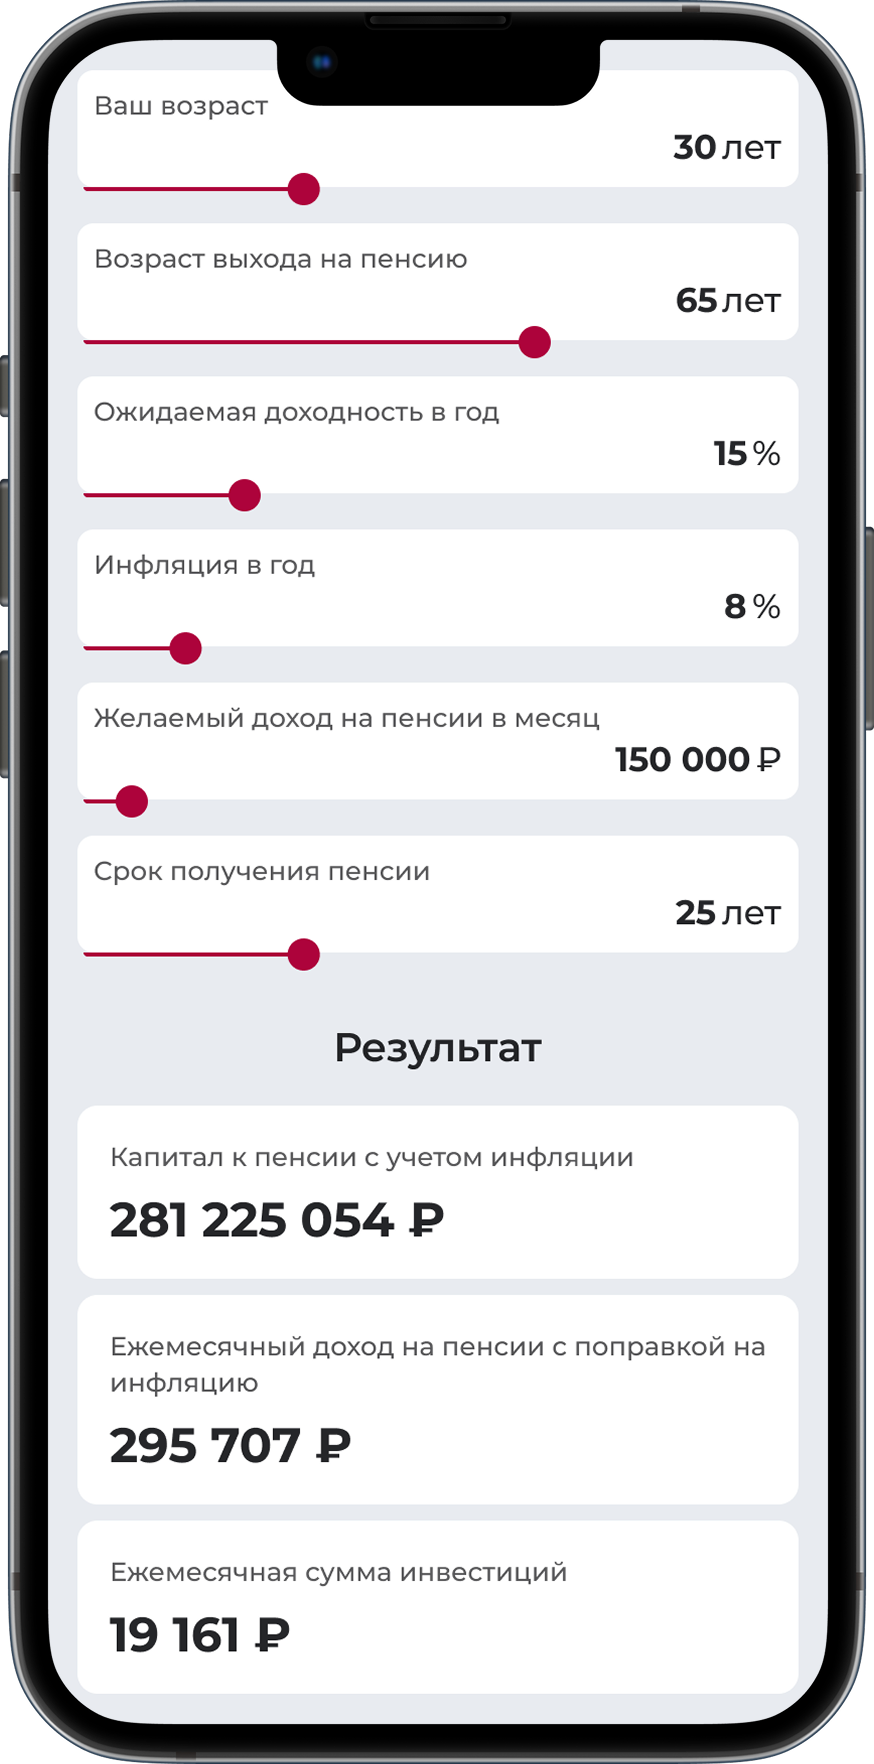
Калькулятор сложного процента поможет рассчитать ваши ориентировочные финансовые цели.
Если не знаете предполагаемую доходность, можно опираться на исторические данные о доходности инвестиционных портфелей в России. Среднегодовая доходность портфелей из 100% акций составила 17% за 20 лет*.
Результат
*Источник данных с 2004 г. — Индекс МосБиржи полной доходности.
Хотите торговать на бирже?
Нужна нестандартная стратегия?
Услуга доверительного управления от УК «ДОХОДЪ». Сформируем инвестиционный портфель под ваши потребности.
Оставить заявку
Оставьте заявку на консультацию по паевым инвестиционным фондам

мы с вами свяжемся
Частые вопросы
Какие риски у пенсионных инвестиций в паевые фонды?
Основной риск инвестиций в ПИФы — рыночные колебания. Стоимость активов может меняться под влиянием экономических и политических событий, а это отражается на цене паёв.
Отдельные фонды также могут нести отраслевые или региональные риски — например, если они сосредоточены на конкретном секторе экономики или рынке.
Снизить риски помогает диверсификация: выбор нескольких фондов разных типов и распределение вложений между разными инструментами. В линейке «ДОХОДЪ. Будущее» этот принцип уже заложен — средства фондов распределены между различными классами активов и секторами, что повышает устойчивость портфеля к колебаниям рынка.
Как выбрать фонд для пенсионных накоплений?
Главный ориентир — примерный срок до выхода на пенсию. Чем он больше, тем более рискованный портфель можно составить ради потенциальной доходности. Например, добавить в него фонды с акциями молодых развивающихся компаний. Но чем меньше срок, тем важнее сохранить накопления в защитных инструментах вроде фондов облигаций или денежного рынка.
Если вы знаете год своего выхода на пенсию, можно использовать самый простой подход: выбрать фонд с целевой датой из линейки «ДОХОДЪ. Будущее» — 2030, 2035, 2040 или 2045. Стратегии этих фондов меняются по мере приближения к целевому году: от более доходных активов к более защитным. Это обеспечивает рост на длинном горизонте и одновременно снижает риск крупных потерь на финише, когда накопленный капитал уже значителен.
Что такое фонды с целевой датой?
Фонды с целевой датой — это инвестиционные фонды, созданные для накоплений к определённому году. В названии фонда указывается год, к которому инвестор планирует получить результат, например 2030, 2040 или 2045.
Стратегия таких фондов строится так, чтобы на раннем этапе обеспечить рост капитала, а по мере приближения указанной даты постепенно снижать риски и защищать уже накопленные средства. Это позволяет формировать пенсионные сбережения с учетом временного горизонта и уровня риска, соответствующего нужному сроку.
Какую сумму можно инвестировать?
Минимальный размер инвестиций в линейке фондов «ДОХОДЪ. Будущее» — 1000 рублей. В других открытых фондах — от 100 до 1000 рублей.